钱怎么花才值,取决于你把预算当成一次性支出还是分阶段投入。本文讲的是招商加盟视角下的费用分配逻辑,不构成投资建议,具体投入需结合本地生源与选址自行核算。
原则一 按效果付费 把预算压在能验证的环节
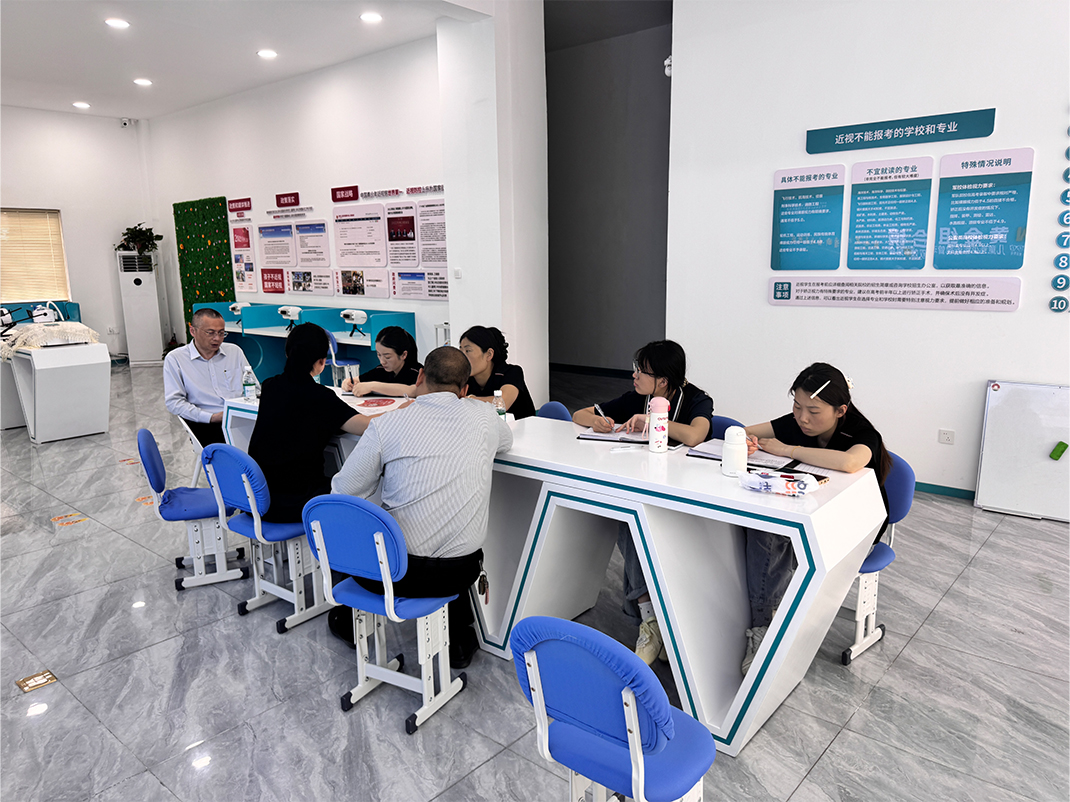
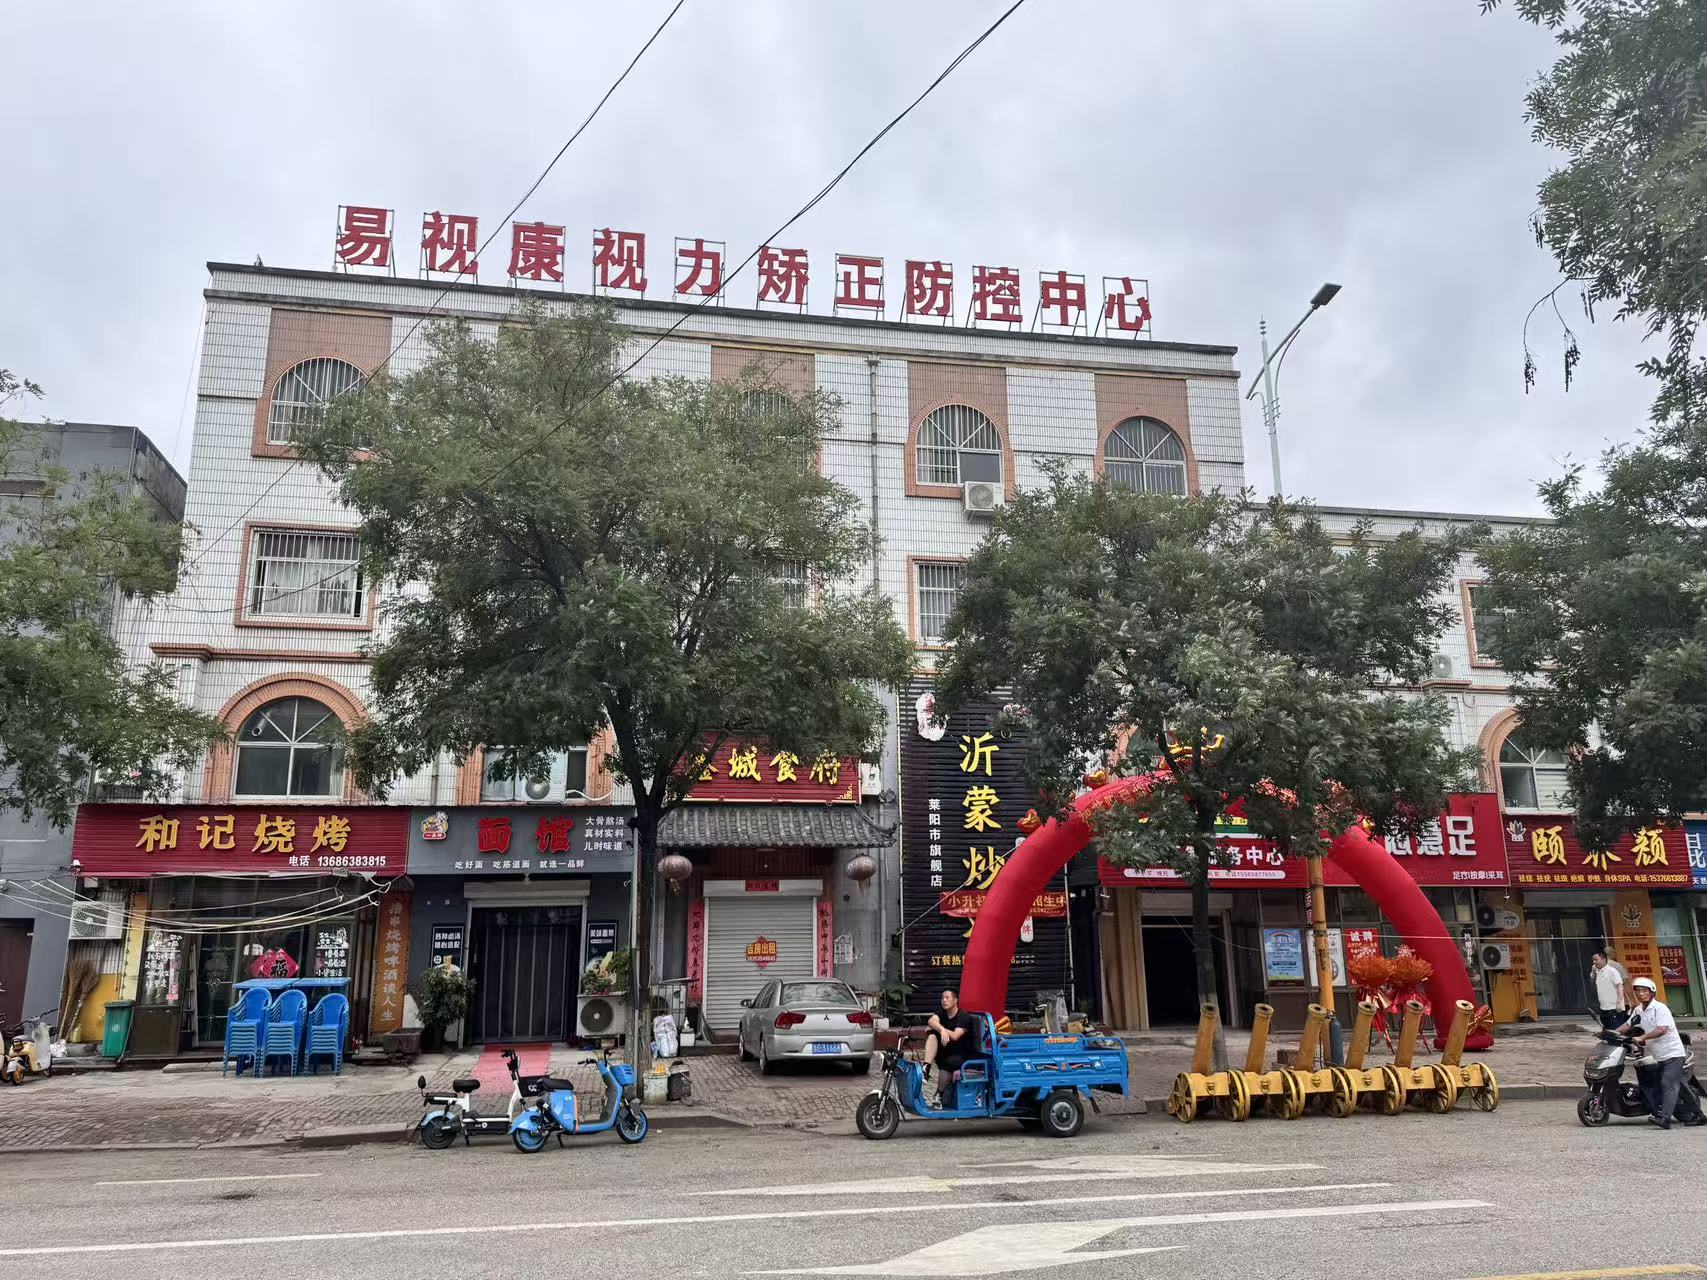
判断一家门店的钱花得值不值,先看哪些支出能当场验证。视光中心的设备配置是典型例子:验光仪、视力筛查工具、视功能训练器材属于可现场开机、可现场看结果的投入,意向方到店考察时能要求演示检测、配镜、训练全流程。易视康在济南设有2家直营店,常年开放意向加盟商实地考察,这类样板店的价值就在于让预算里的设备项变成看得见的东西,而不是报价单上的一行字。
反过来,装修、门头、物料这类支出很难直接对应到客流,建议设定上限,不追高。近6个月内计划开店的投资者,可以先把设备与培训两项列进必投清单,再倒推其余科目的空间。
原则二 按阶段投放 别在第一个月把子弹打光
门店经营有爬坡期,预算要跟着阶段走。筹备期解决选址评估、证照、设备进场;开业期解决人员上手与首批客源;稳定期才谈得上复购与转介绍。把全部预算压在开业当月,常见后果是第三个月没有余钱做地推和活动。
以易视康视力门店线下地推方案为例,社区筛查、校园周边科普、老客转介绍属于持续性动作,需要按月留出费用,而不是一次性投放。总部提供的整店输出包含选址评估、专业培训、技术支持、设备配套、产品供给与门店运营帮扶,投资者要做的是把这些支持项对应到自己的时间表上,明确哪一项在哪个月花钱。
原则三 留缓冲 给不确定项留出余地
全国门店经营分化,存在经营良好、持平、亏损多种情况,没有统一结果。河南濮阳等地有经营多年的老门店,老客转介绍占比较高,但同一品牌不同门店受选址、生源、经营者能力、本地竞争影响,差异很大。这条事实决定了预算里必须有一块缓冲金,用于应对前几个月的现金流波动。
缓冲金的比例没有标准答案,但用途要提前写清:补人员、补物料、补地推,还是补设备维护。任何案例都不能代表你开店必然达成同样结果,把这句话写进预算表,比写进心里更有用。
预算分配示例与核对口径
假设在静海一类区域开一家社区型视光门店,筹备期投入可参考如下思路:设备与产品占较大比重,培训与技术赋能次之,装修控制在必要范围,地推与运营帮扶按月摊销,另设一块不轻易动用的缓冲。表中比例为示意口径,实际以总部出具的清单与本地询价为准。
| 科目 | 示意占比 | 核对方式 |
|---|---|---|
| 设备与产品 | 35% | 到直营店现场看检测、配镜、训练流程 |
| 培训与技术赋能 | 20% | 核对培训课时与考核方式 |
| 装修与物料 | 20% | 设上限,不追高 |
| 地推与运营 | 15% | 按月投放,看客流与转介绍数据 |
| 缓冲金 | 10% | 单独账户,前6个月不挪用 |
费用相关的资质可以核验:易视康具备商务部特许经营备案,备案号0370100712300260,备案时间2023年2月17日。涉及视力健康服务时需提示,个体存在差异,建议到正规机构检查,门店服务限于视力基础检查、验光配镜、近视防控与视功能训练等合规范围。
结语
预算表的价值不在数字好看,而在每一笔都能对上一个人、一件事、一个时间点。流程走顺了,易视康 更稳。